Dezvoltarea economiei romanesti presupune modernizarea simultana a companiilor cu capital strain si a celor autohtone, prin investitii, tehnologie si cresterea valorii adaugate.
Consilium Policy Advisors Group (CPAG) prezinta o serie de concluzii ale unei cercetari privind globalizarea si convergenta economica in Europa Centrala si de Est, care analizeaza performanta companiilor cu capital strain si a celor autohtone din Romania, Bulgaria, Cehia, Ungaria si Polonia, in perioada 2021–2024.
Principala concluzie este ca in Romania avantajul costurilor mici s-a disipat considerabil in perioada 2021-2024 cand costul muncii a crescut mai rapid decat productivitatea muncii. Pentru urmatoarea etapa a convergentei este necesara inversarea acestui trend.
Investitiile straine au contribuit la dezvoltarea economiei in ultimii patru ani, dar decalajele de productivitate raman importante. Productivitatea companiilor autohtone este sub productivitatea afiliatelor straine care este sub productivitatea firmelor din tara de origine a acestora.
In 2024, filialele straine reprezentau aproximativ 3% din totalul intreprinderilor din Romania, 27% din locurile de munca si generau aproape 41% din valoarea adaugata. Productivitatea acestora era de 1,9 ori mai mare decat cea a companiilor autohtone, in timp ce costul muncii pe persoana ocupata era de 2,2 ori mai ridicat. Cele mai multe filiale straine provin din Uniunea Europeana reprezentand 2% din totalul intreprinderilor, 19% din locurile de munca si 29% din valoarea adaugata, fiind de 1,9 ori mai productive si avand dublul costului muncii pe persoana ocupata comparativ cu firmele autohtone. Cinci tari din Uniunea Europeana sunt majoritar prezente Germania, Franta, Italia, Tarile de Jos si Austria, filialele acestora reprezentand 1% din totalul intreprinderilor din Romania, 14% din locurile de munca si 22% din valoarea adaugata. Atat productivitatea muncii, cat si costul muncii pe persoana ocupata in aceste filiale era dublul firmelor autohtone.
Cu toate acestea, comparatiile internationale evidentiaza un potential considerabil de crestere. Raportat la companiile straine care opereaza in Germania, Franta, Italia, Tarile de Jos si Austria, firmele straine din Romania ating doar 35% din nivelul de productivitate al acestora, comparativ cu 50% in Cehia, 48% in Polonia si 46% in Ungaria, pe baza unor comparatii sectoriale.
Decalajele sunt deosebit de importante in industria prelucratoare, unde companiile straine asigura aproximativ 51% din ocupare. Analiza indica faptul ca diferentele sunt explicate in principal de nivelul mai redus al productiei pe lucrator, evidentiind necesitatea investitiilor in tehnologie, automatizare si activitati industriale cu valoare adaugata mai ridicata.
Cresterea salariilor trebuie sustinuta de productivitate
Intre 2021 si 2024, costul muncii pe persoana ocupata a crescut cu 54% in companiile autohtone, fata de un avans de 39% al valorii adaugate. In cazul companiilor straine, cresterile au fost de 45%, respectiv 28%, in termeni nominali exprimati in euro.
Romania a inregistrat astfel cea mai mare crestere a costului muncii in raport cu valoarea adaugata dintre cele cinci economii analizate. Desi costurile salariale per lucrator raman semnificativ mai reduse decat in Europa Occidentala, diferentele de productivitate diminueaza acest avantaj. Raportat la valoarea adaugata produsa, avantajul de cost al companiilor straine din Romania este de numai aproximativ 3% fata de companiile straine din economiile occidentale analizate.
Cresterea salariilor este un rezultat firesc al convergentei economice, dar sustenabilitatea sa depinde de capacitatea companiilor de a genera mai multa valoare adaugata.
Companiile straine si cele autohtone trebuie sa se dezvolte impreuna
Atingerea potentialului de convergenta economica presupune progrese simultane in ambele segmente ale economiei: modernizarea activitatii filialelor straine si cresterea productivitatii firmelor autohtone, care asigura aproape trei sferturi din ocupare.
„Investitiile straine si autohtone au avut un rol esential in modernizarea economiei romanesti. Urmatoarea etapa a convergentei are nevoie de accelerarea investitiilor cu inchiderea decalajelor de productivitate prin orientarea lor catre activitati cu valoare adaugata mai mare, de la inginerie si cercetare-dezvoltare pana la tehnologii avansate si procese de productie mai complexe. Doar astfel se poate crea cercul virtuos al viitoarei dezvoltari.
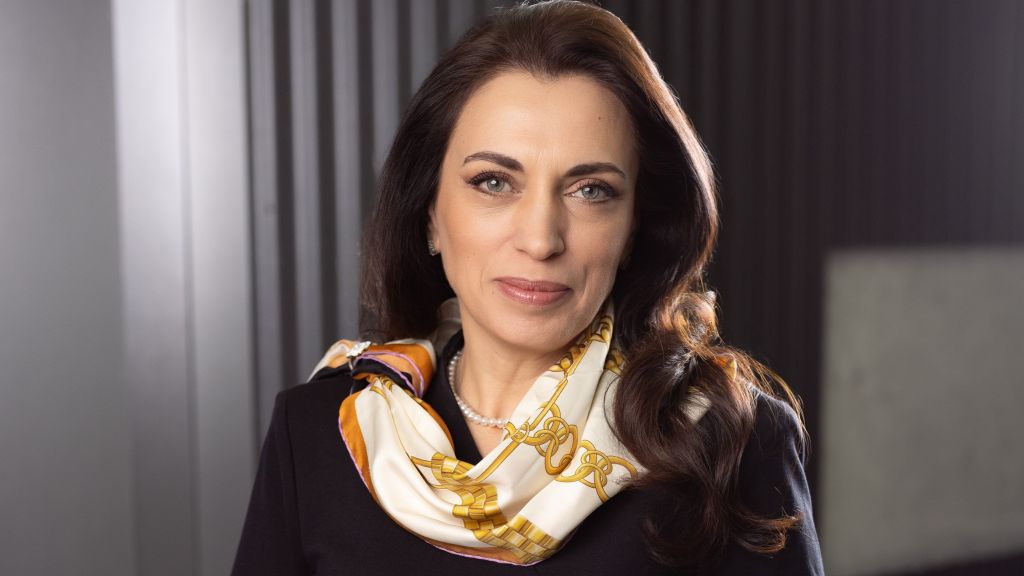
Politicile economice, stimulentele pentru investitii si fondurile europene ar trebui orientate cu precadere catre modernizare tehnologica, digitalizare, eficienta energetica si dezvoltarea capitalului uman. Obiectivul este sustinerea cresterii salariilor prin cresterea productivitatii. Romania are nevoie de o convergenta bazata pe competitivitate, inovare si valoare adaugata, care sa se reflecte in cresterea sustenabila a nivelului de trai”, a declarat Ella Kallai, Cofondator al Consilium Policy Advisors Group si autoarea cercetarii.
Potentialul economic al cresterii productivitatii
Potrivit unor scenarii ilustrative calculate de CPAG, atingerea a 90% din productivitatea medie a companiilor straine din industria prelucratoare a Cehiei, Ungariei si Poloniei ar putea genera aproximativ 6,7 miliarde de euro in valoare adaugata suplimentara. In paralel, o crestere cu 10% a productivitatii companiilor autohtone ar echivala cu aproximativ 9 miliarde de euro in valoare adaugata suplimentara. Aceste estimari evidentiaza potentialul dezvoltarii simultane a celor doua segmente ale economiei, prin investitii productive, inovare si transfer tehnologic.
Pentru Romania, provocarea nu mai este doar atragerea investitiilor si integrarea in economia europeana, ci si reducerea decalajelor de productivitate.
Despre cercetare
Cercetarea CPAG, „Globalisation and Convergence in Central and Eastern Europe: Foreign and Domestic Firms, 2021–2024”, analizeaza productivitatea, costul muncii, investitiile si valoarea adaugata in cinci economii central si est-europene, in comparatie cu principalele tari de origine ale investitorilor. Analiza acopera 11 sectoare de activitate, inclusiv principalele ramuri ale industriei prelucratoare. Analiza completa CPAG detaliaza rezultatele pentru fiecare sector si fiecare tara. Date suplimentare pot fi solicitate la office@cpag.ro.
Despre CPAG
Consilium Policy Advisors Group (CPAG) – www.cpag.ro – este un think tank economic care realizeaza cercetare economica in profunzime, pentru a transforma provocarile emergente in teme clare si relevante pentru politicile economice din Romania. Prin activitatea sa, CPAG sustine o dezbatere publica mai bine informata, traducand date si evolutii complexe in analize accesibile si oferind un cadru constructiv pentru schimbul de idei si informatii intre actorii-cheie implicati in formularea politicilor economice. Prin publicatiile si activitatile sale de dialog, CPAG sprijina o mai buna intelegere publica atat a provocarilor interne ale Romaniei, cat si a contextului european si global in care sunt luate deciziile economice.